Le marché immobilier marocain attire chaque année davantage d'acheteurs étrangers et de Marocains résidant à l'étranger. Acheter une maison au Maroc pour 50 000 euros n'est pas une utopie : dans certaines régions, ce budget ouvre des portes vers des biens de qualité, avec des avantages fiscaux que peu de pays européens peuvent rivaliser. Entre exonérations de TVA, droits d'enregistrement réduits et dispositifs d'encouragement à l'investissement, le cadre réglementaire marocain réserve de bonnes surprises à ceux qui savent s'y préparer. Avant de signer quoi que ce soit, mieux vaut comprendre précisément ce que la loi marocaine prévoit, ce que ce budget permet réellement d'acheter, et quelles démarches administratives s'imposent.
Pourquoi l'immobilier marocain attire autant d'investisseurs
Le Maroc présente une combinaison rare : stabilité politique relative, croissance urbaine soutenue et prix immobiliers encore accessibles comparés à l'Europe. Environ 80 % des ménages marocains sont propriétaires de leur logement, un taux qui témoigne d'une culture profondément ancrée dans l'accession à la propriété. Ce contexte crée une demande locative solide dans les grandes villes, utile pour un investisseur souhaitant rentabiliser son achat.
Les villes comme Marrakech, Agadir, Fès ou Meknès offrent des profils très différents. Marrakech reste prisée pour la location touristique, tandis que Fès attire les amateurs de patrimoine à des prix bien inférieurs. Dans les zones rurales ou les villes secondaires, 50 000 euros permettent d'acquérir une maison avec jardin, voire une petite riad à rénover. Les possibilités sont réelles, à condition de bien cibler la région.
Le Ministère de l'Urbanisme et de l'Aménagement du Territoire a multiplié les programmes d'incitation à l'investissement immobilier depuis les années 2010. Ces politiques visent à structurer un marché longtemps dominé par l'informel, en sécurisant davantage les transactions et en attirant les capitaux étrangers. Pour un acheteur bien informé, cela signifie un cadre juridique plus fiable qu'il y a vingt ans.
La stabilisation des prix observée dans certaines régions en 2026 représente aussi une fenêtre d'opportunité. Les marchés tendus comme Casablanca ou Rabat voient leurs prix plafonner, poussant les acheteurs vers des villes intermédiaires où le rapport qualité-prix reste favorable. Un budget de 50 000 euros y retrouve une vraie capacité d'achat.
Ce qu'on peut réellement acheter avec 50 000 euros
La question mérite d'être posée franchement : acheter une maison au Maroc pour 50 000 euros, c'est possible, mais pas partout et pas dans les mêmes conditions. À Casablanca ou Rabat, ce budget couvre difficilement un appartement de taille correcte dans un quartier sécurisé. En revanche, dans des villes comme Béni Mellal, Khouribga, Taza ou dans les zones péri-urbaines de Fès, il permet d'acquérir une maison individuelle avec plusieurs pièces.
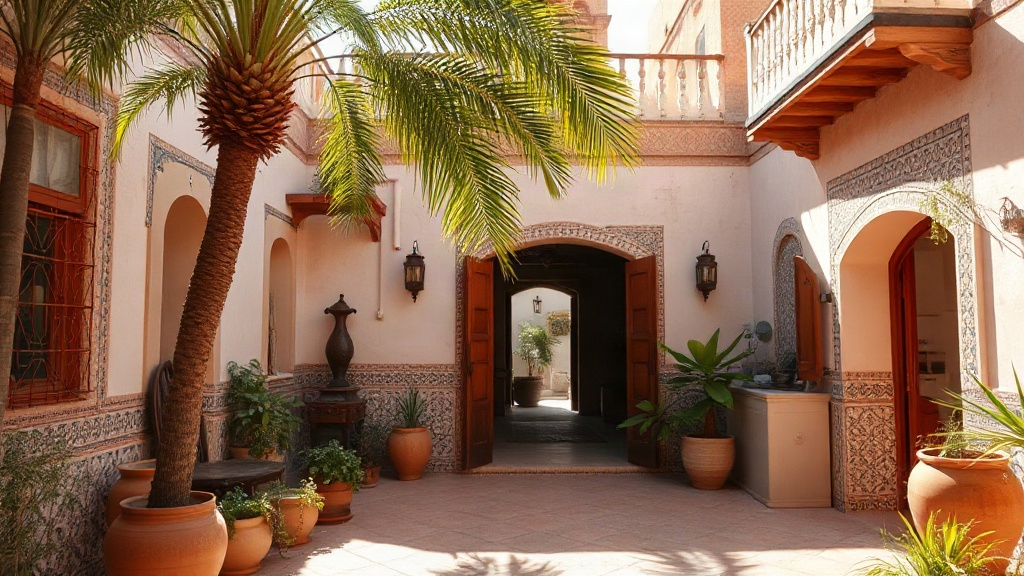
Les maisons de campagne et les riads à rénover dans les médinas constituent un segment particulièrement actif à ce niveau de prix. Un riad en état moyen dans la médina de Fès peut se négocier autour de 40 000 à 60 000 euros, avec un potentiel locatif touristique réel après travaux. Le coût de la rénovation au Maroc reste significativement inférieur aux standards européens, ce qui améliore la rentabilité globale du projet.
L'Agence Nationale de la Conservation Foncière (ANCF) gère le registre foncier marocain. Vérifier que le bien est correctement immatriculé auprès de cette agence est une précaution non négociable avant tout achat. Les biens non immatriculés, fréquents dans certaines zones rurales, exposent l'acheteur à des risques juridiques sérieux. Un notaire marocain peut accompagner cette vérification.
Les données de l'Observatoire de l'Immobilier confirment qu'environ 50 000 euros représentent le prix moyen d'une maison dans plusieurs régions marocaines hors grandes métropoles. Ce n'est pas le bas de gamme du marché : c'est le segment intermédiaire dans de nombreuses zones, ce qui rassure sur la qualité potentielle des biens accessibles à ce prix.
Les avantages fiscaux liés à l'achat immobilier
C'est souvent la dimension la moins connue des acheteurs étrangers, et pourtant la plus déterminante. Le système fiscal marocain prévoit plusieurs mécanismes d'allègement pour l'achat immobilier, notamment pour les logements sociaux et les primo-accédants. Ces dispositifs peuvent réduire sensiblement le coût total de l'acquisition.
- Exonération de TVA pour les logements sociaux dont le prix ne dépasse pas 250 000 dirhams (environ 23 000 euros) et dont la superficie est inférieure à 100 m² : un taux réduit de 7 % de TVA s'applique dans certaines configurations de logements aidés.
- Droits d'enregistrement réduits : pour les premières acquisitions à usage d'habitation principale, des taux préférentiels peuvent s'appliquer selon les conditions fixées par le Code Général des Impôts marocain.
- Exonération de l'impôt sur les plus-values lors de la revente, si le bien a constitué la résidence principale de l'acheteur pendant au moins six ans.
- Déduction des intérêts d'emprunt : les résidents marocains bénéficient d'une déduction sur leur revenu imposable pour les intérêts payés sur un crédit immobilier destiné à l'habitation principale, dans la limite de 10 % du revenu global imposable.
- Avantages pour les MRE (Marocains Résidant à l'Étranger) : des facilités de transfert de fonds et des garanties spécifiques encadrent leurs investissements immobiliers au Maroc, avec des protections renforcées depuis la réforme de 2019.
Ces avantages ne s'appliquent pas automatiquement. Leur activation dépend du profil de l'acheteur, du type de bien et de son usage déclaré. Un conseiller fiscal marocain ou un notaire local peut établir précisément quels dispositifs sont mobilisables dans une situation donnée. Les règles peuvent évoluer d'une loi de finances à l'autre, ce qui rend la vérification annuelle utile.
Le processus d'achat pas à pas
Acheter au Maroc suit un cadre bien défini, même si certaines pratiques informelles persistent. La première étape consiste à signer une promesse de vente, document engageant les deux parties avant la transaction définitive. Ce contrat préliminaire précise le prix, les conditions suspensives et le délai avant signature de l'acte authentique. Un acompte de 10 % est généralement versé à ce stade.
L'acte de vente définitif se signe obligatoirement devant un notaire agréé au Maroc. Ce professionnel vérifie la situation juridique du bien, s'assure de l'absence de charges ou d'hypothèques, et procède à l'enregistrement de la transaction auprès des services compétents. Les frais de notaire s'élèvent en général entre 1 et 2 % du prix de vente, auxquels s'ajoutent les droits d'enregistrement (variable selon le type de bien et l'acheteur).
Les banques et institutions financières locales comme Attijariwafa Bank, CIH Bank ou Banque Populaire proposent des crédits immobiliers aux non-résidents, sous conditions de revenus et de domiciliation partielle. Les taux pratiqués en 2026 restent supérieurs aux standards européens, mais le financement local reste une option à étudier si l'apport personnel est limité.
L'immatriculation foncière auprès de l'Agence Nationale de la Conservation Foncière finalise la sécurisation juridique de l'acquisition. Sans cette étape, la propriété reste exposée à des contestations futures. Elle peut prendre plusieurs semaines, mais garantit une protection solide du titre de propriété.
Ce que le marché marocain réserve aux acheteurs avisés
La stabilisation des prix dans certaines régions ne signifie pas stagnation. Des zones en développement comme la région de Souss-Massa autour d'Agadir, ou les abords des nouvelles zones industrielles de Tanger, affichent une dynamique haussière alimentée par les investissements d'infrastructure. Un achat bien ciblé à 50 000 euros peut donc combiner jouissance immédiate et valorisation progressive.
Le tourisme intérieur marocain monte en puissance depuis 2022, créant une demande locative saisonnière dans des villes qui n'étaient pas traditionnellement touristiques. Ifrane, Azrou ou Chefchaouen illustrent cette tendance : des acheteurs y acquièrent des maisons pour moins de 60 000 euros et les louent via des plateformes numériques avec des taux d'occupation surprenants en haute saison.
La réforme du Code de l'Urbanisme marocain en cours vise à mieux encadrer les constructions dans les zones périurbaines, ce qui devrait progressivement réduire l'offre de biens non conformes et renforcer la valeur des logements régulièrement immatriculés. Pour un acheteur qui achète dans les règles, c'est une bonne nouvelle à moyen terme.
Rester attentif aux lois de finances annuelles marocaines reste indispensable. Les avantages fiscaux évoluent régulièrement, et certains dispositifs créés pour encourager l'investissement ont une durée de vie limitée. Une veille juridique annuelle, idéalement avec l'appui d'un professionnel local, protège contre les mauvaises surprises et permet de saisir les nouvelles opportunités dès leur annonce.